Quarta-feira, 21 de outubro de 2026
Quarta-feira, 21 de outubro de 2026
Por Redação Rádio Caiçara | 21 de outubro de 2026
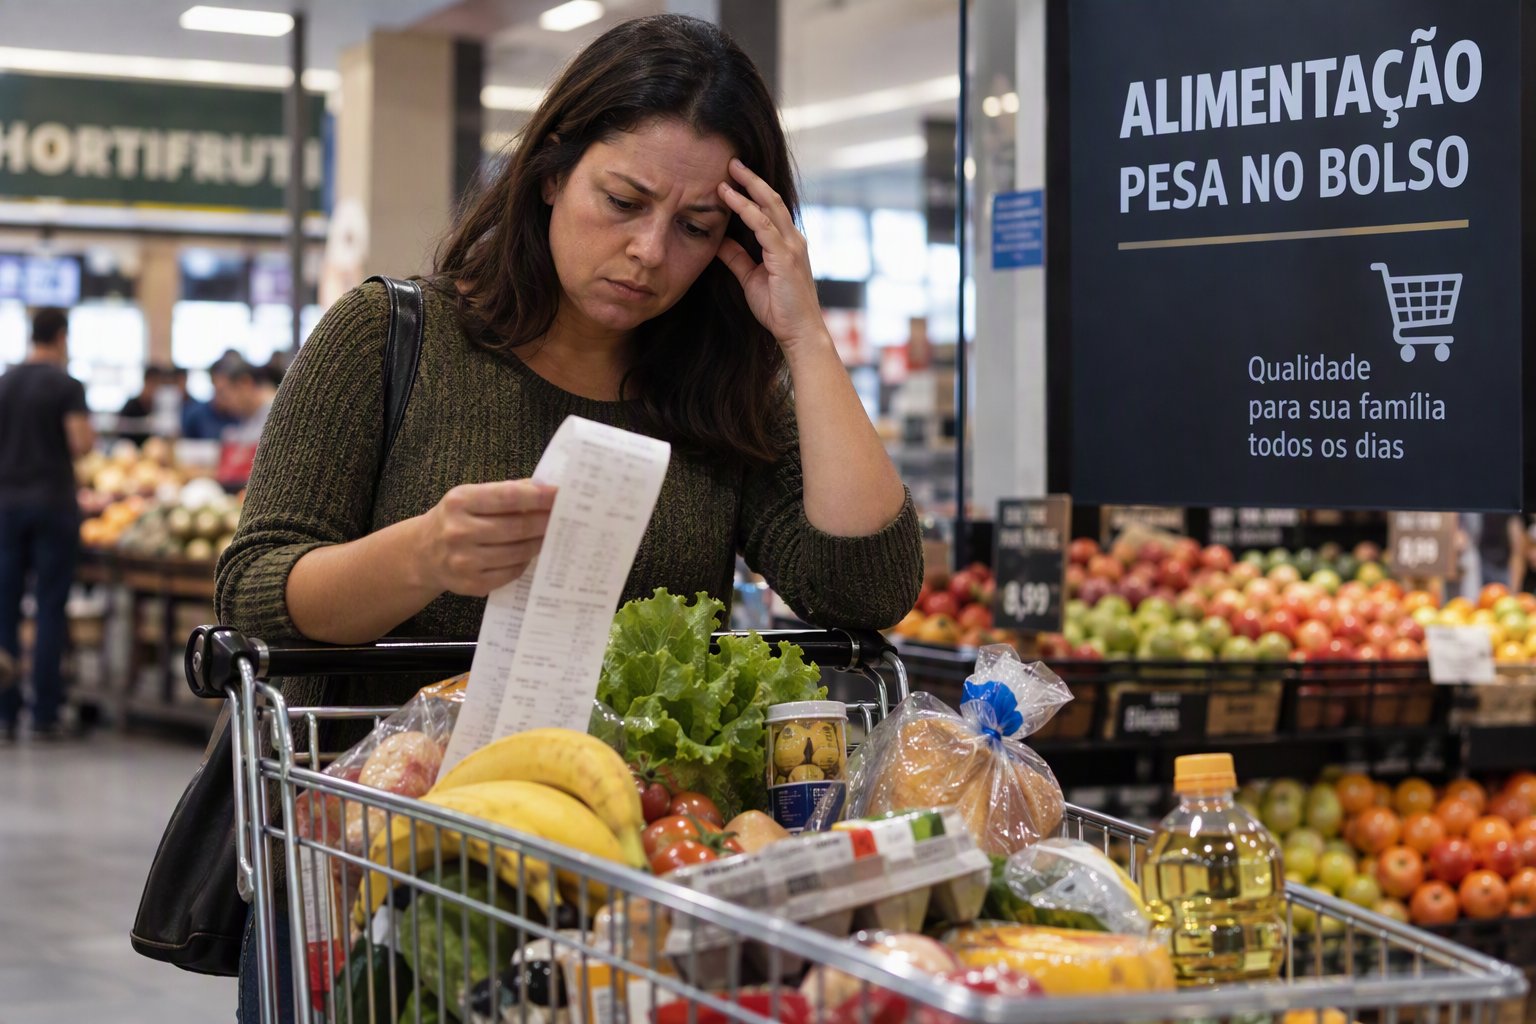
Pesquisa mostra que supermercado supera moradia entre os gastos que mais comprometem a renda; consumidores recorrem a cortes, renda extra e crédito para fechar as contas do mês
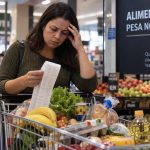
A crescente dificuldade dos brasileiros para equilibrar as finanças domésticas está cada vez mais ligada ao custo das despesas essenciais. Em vez de grandes compras ou financiamentos de longo prazo, são os gastos cotidianos que têm pressionado o orçamento familiar, com destaque para alimentação e supermercado, que passaram a ocupar o centro das preocupações financeiras.
Levantamento da Serasa indica que 59% dos consumidores consideram alimentação e supermercado os itens que mais pesam no orçamento. O percentual supera despesas com moradia, aluguel ou financiamento, citadas por 40% dos entrevistados, e gastos relacionados às contas da casa, mencionados por 32%.
O resultado revela uma mudança importante na composição das despesas familiares. Tradicionalmente associada ao custo da habitação, a pressão financeira migrou para os gastos recorrentes, reduzindo a capacidade das famílias de absorver imprevistos e de preservar parte da renda para consumo, lazer ou formação de reservas.
Os reflexos desse cenário aparecem ao longo do mês. Para 41% dos entrevistados, a terceira e a quarta semanas representam os períodos de maior aperto financeiro. Outros 13% afirmam enfrentar dificuldades durante todo o mês, independentemente do momento em que recebem salários ou benefícios.
Mais significativo é o fato de que 28% dos consumidores relatam precisar cortar despesas, adiar pagamentos ou conviver com contas que não conseguem quitar dentro do próprio mês. O dado sugere que a pressão sobre o orçamento deixou de ser circunstancial para se tornar parte da rotina de uma parcela relevante da população.
Segundo a especialista em educação financeira da Serasa, Aline Vieira, compreender o fluxo das despesas continua sendo um passo fundamental na gestão do orçamento. “Fazer o dinheiro durar até o fim do mês exige olhar tanto para o valor das despesas quanto para as datas em que precisam ser pagas”, afirma.
Ao mesmo tempo, a pesquisa mostra os limites do planejamento financeiro quando a maior parte da renda é consumida por gastos essenciais. “Mas os dados também mostram que o desafio vai além da organização: quando os gastos essenciais consomem grande parte da renda, a margem para ajustes fica menor.”
A contradição aparece de forma clara nos hábitos dos consumidores. Embora 75% afirmem planejar os gastos antes do início do mês, uma parcela expressiva continua encontrando dificuldades para manter as contas em equilíbrio.
Diante desse quadro, as famílias adotam estratégias defensivas. Quando percebem que os recursos podem não ser suficientes até o recebimento seguinte, 29% reduzem gastos considerados não essenciais e 22% buscam formas complementares de renda.
O aperto financeiro também altera padrões de consumo. Mais de um terço dos entrevistados afirma ter reduzido a frequência de atividades de lazer para economizar, enquanto 21% recorreram a trabalhos extras ou atividades que normalmente não fariam para reforçar o orçamento.
Outro aspecto relevante é o papel do crédito nesse processo. O cartão de crédito aparece como o principal instrumento utilizado para cobrir despesas em períodos de insuficiência de recursos, citado por 28% dos participantes. Em contrapartida, a própria fatura do cartão lidera a relação das contas que deixam de ser pagas por falta de dinheiro, mencionada por 25% dos entrevistados. “O limite do cartão não deve ser tratado como uma extensão da renda. Antes de utilizá-lo para cobrir uma despesa, é importante verificar como a fatura será paga e quanto das próximas receitas já está comprometido com parcelas. Caso contrário, a solução para um mês pode aumentar a dificuldade no seguinte”, alerta Aline Vieira.
Mesmo com o avanço das ferramentas digitais, os hábitos de controle financeiro permanecem conservadores. Quase metade dos entrevistados utiliza cadernos e anotações para registrar despesas, enquanto uma parcela menor recorre a planilhas. “O planejamento precisa continuar ao longo do mês. Registrar os gastos, acompanhar o saldo disponível e revisar as próximas contas ajuda a perceber o aperto antes das semanas finais”, afirma.
Mais do que uma fotografia das finanças pessoais, a pesquisa evidencia uma mudança econômica de maior alcance. Quando alimentação, moradia e despesas básicas passam a absorver uma parcela crescente da renda, o espaço para consumo discricionário diminui, afetando decisões de compra, lazer e investimento. Nesse ambiente, a principal preocupação das famílias deixa de ser a expansão do consumo e passa a ser a preservação do poder de compra. O desafio já não é apenas gastar melhor, mas garantir que a renda seja suficiente para sustentar despesas que se tornaram inevitáveis.(por Gisele Flores – gisele@pampa.com.br)
 Clique no botão acima para ouvir ao vivo
No Ar: Programa Show da Tarde
Após enviar seu primeiro comentário, você receberá um email de confirmação. Clique no link para verificar seu email - depois disso, todos os seus próximos comentários serão publicados automaticamente por 30 dias!
Você só precisa verificar uma vez a cada 30 dias.